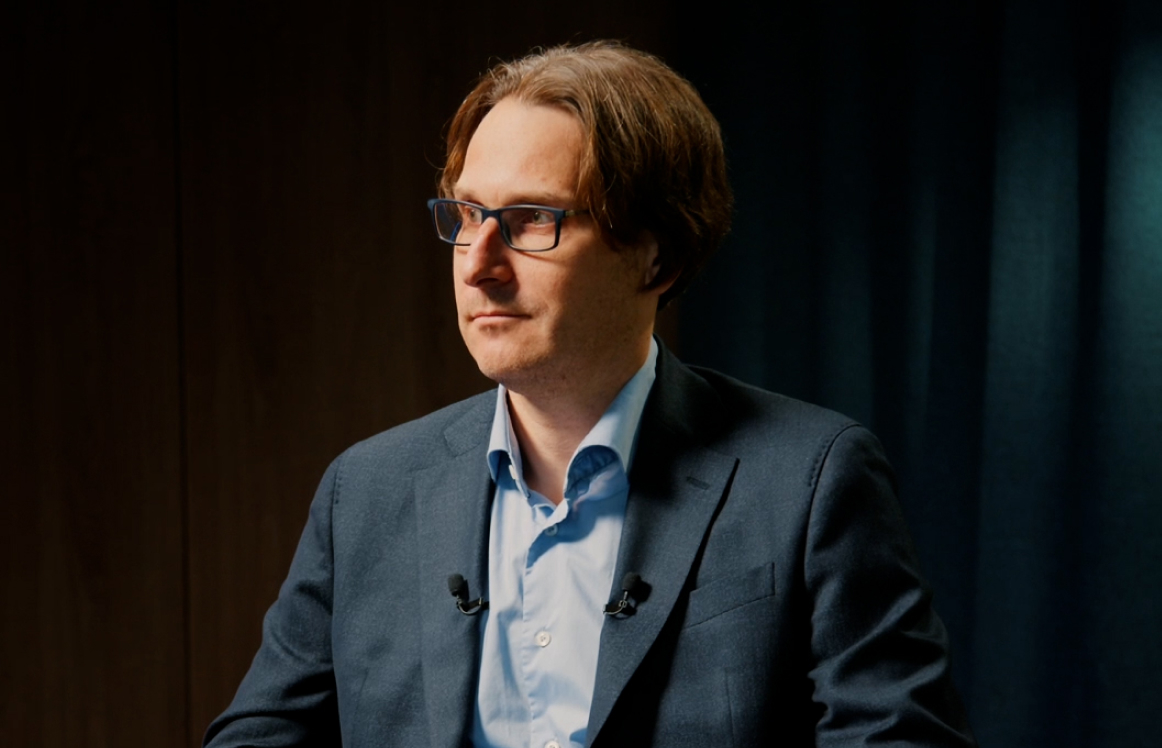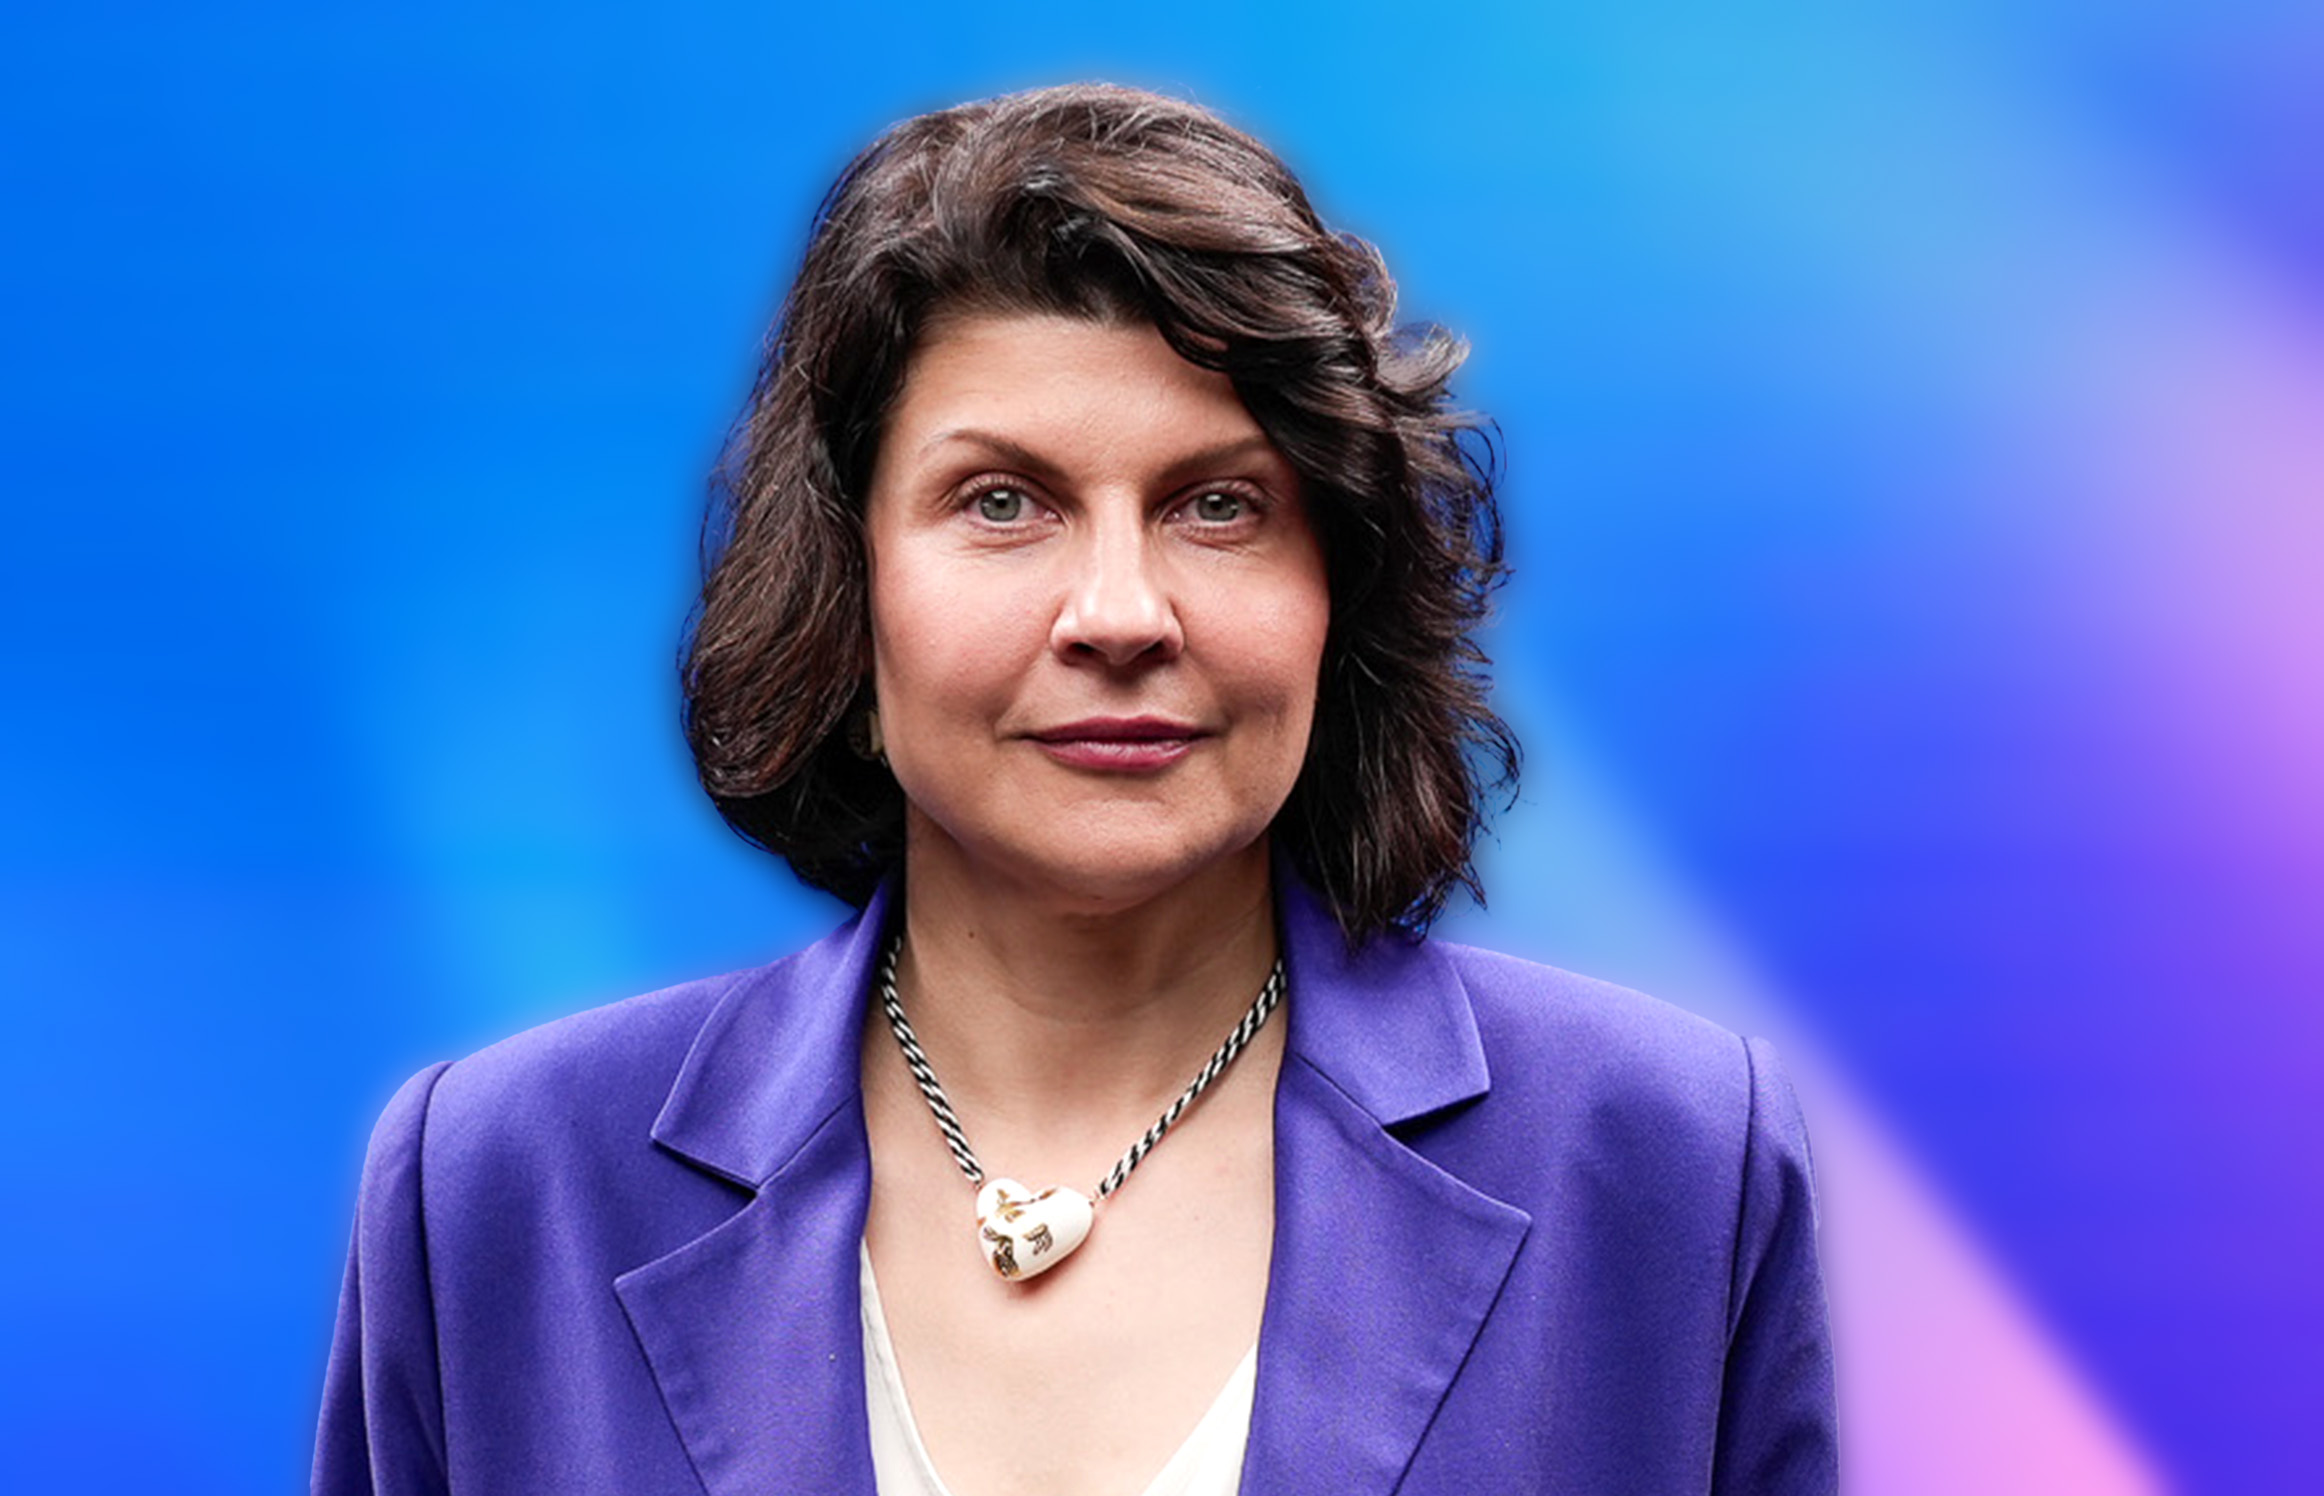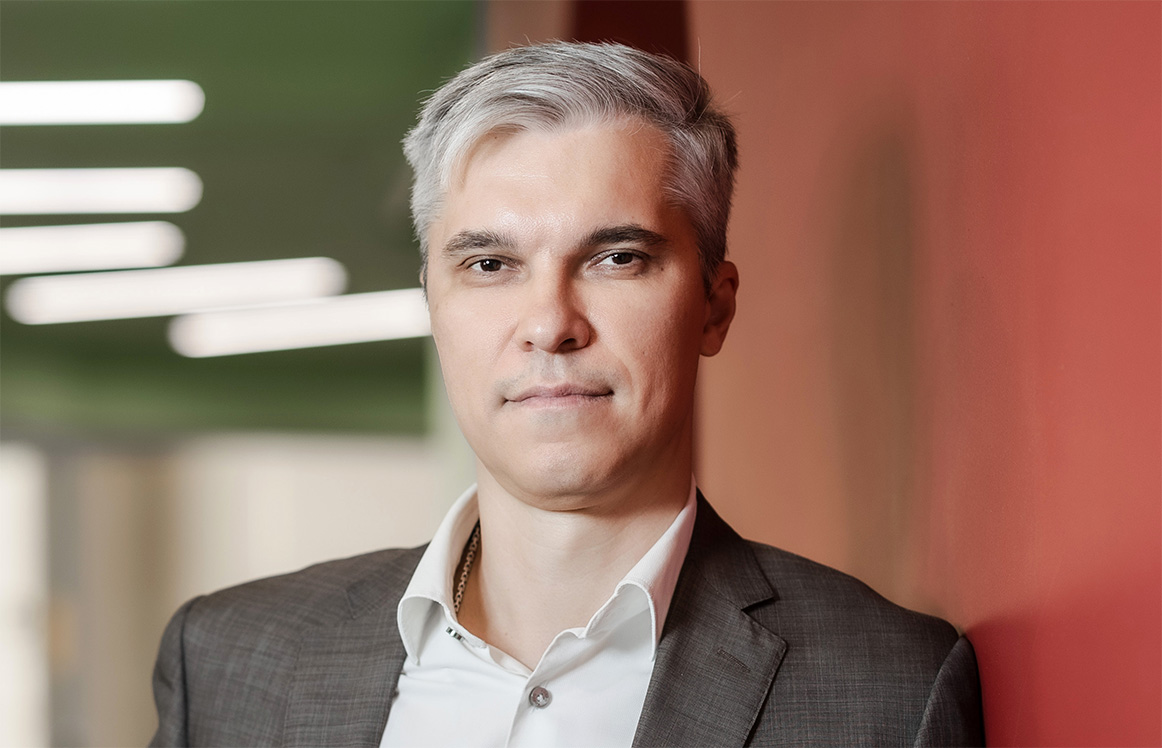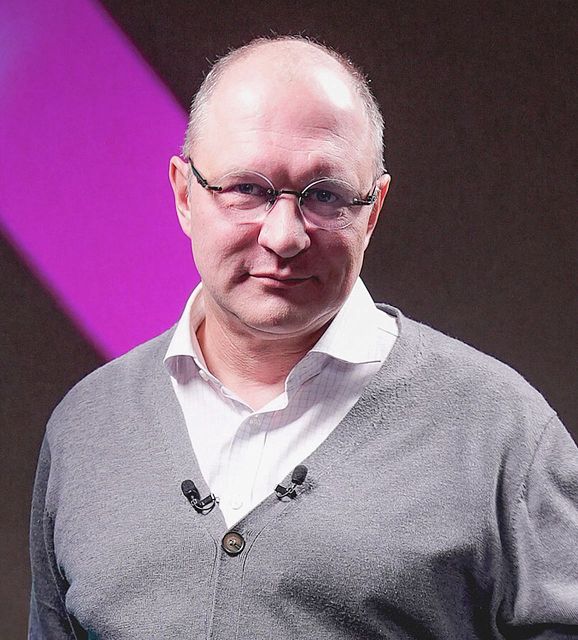
Финансовый сектор, включая страхование, бесспорно лидирует по цифровизации в России. Технологии делают страховые продукты не просто удобными, а индивидуальными. Как Сбер меняет традиционные подходы к защите бизнеса с помощью инноваций, рассказал Денис Кузавлев, директор центра «Корпоративное страхование» Сбербанка в интервью Ирине Хворостян, партнеру и руководителю технологической практики Kept.
Содержание

Корпоративное страхование, пожалуй, одно из самых консервативных направлений в страховании, тем не менее вы активно занимаетесь его цифровизацией и внедрением новых технологий. Почему вы занялись этим? Что получается на этом пути, а что нет?
Консервативно не только корпоративное, а всё страхование вообще. Страховые полисы и сейчас очень похожи на те, которые составлялись в кофейне Эдварда Ллойда в XVII веке, но только тогда их писали от руки, а теперь составляют на компьютере.
Мы с 2019 года начали отстраивать в Сбере свою линейку цифрового корпоративного страхования и преуспели в этом. Я думаю, что мы единственные кто это вообще системно делает, потому что если посмотреть на наших конкурентов, то можно отметить, что они продвинулись в области цифровизации страхования розницы, но системно цифровизацией корпоративного страхования практически не занимаются.
Мы с 2019 года начали отстраивать в Сбере свою линейку цифрового корпоративного страхования и преуспели в этом. Я думаю, что мы единственные кто это вообще системно делает, потому что если посмотреть на наших конкурентов, то можно отметить, что они продвинулись в области цифровизации страхования розницы, но системно цифровизацией корпоративного страхования практически не занимаются.
Есть ли какие-то продукты корпоративного страхования, которые получили новый импульс развития благодаря цифровизации или это просто общий тренд в развитии всех продуктов?
Мы первыми на рынке запускали многие цифровые продукты корпоративного страхования. И самый интересный тренд в мире, связанный с цифровизацией, — это создание и продвижение продуктов-конструкторов, когда клиент из числа малого или среднего бизнеса просто покупает один страховой полис на всё.
У клиента при покупке такого продукта нет отдельного страхования ответственности, страхования имущества или ещё какого-то страхования. При покупке такого полиса клиент отвечает, что у него застраховано сразу всё и ему это очень комфортно.
У клиента при покупке такого продукта нет отдельного страхования ответственности, страхования имущества или ещё какого-то страхования. При покупке такого полиса клиент отвечает, что у него застраховано сразу всё и ему это очень комфортно.
Проблема нашего рынка заключается в том, что наши страховщики до сих пор продают клиенту не продукт, а вид страхования — страхование имущества, ответственности и т.д.
Мы потратили довольно много времени на изучение лучших практик создания таких продуктов-конструкторов и смотрели рынки, на которых доля малого и среднего бизнеса превышает половину ВВП (в т.ч. рынки США, Германии, Италии, Сингапура, стран Латинской Америки) и увидели, что малый и средний бизнес в этих странах живёт в парадигме таких продуктов. И тогда мы тоже создали свой цифровой страховой продукт-конструктор, который есть сейчас у нас в интернет-банке СберБизнес, а начинали мы этот путь тоже с малого бизнеса, а потом сделали такой же продукт и для клиентов среднего и крупного бизнеса.
Запуск продуктов-конструкторов вызвал серьезную трансформацию андррайтинговых моделей, поскольку клиент платит деньги за такой продукт один раз, а внутри этого продукта очень много чего «под капотом» спрятано. Спрятано потому, что страховая компания внутри себя каждый вид страхования учитывает отдельно и считает отдельно имущественные риски, риски перерыва в деятельности и т. д.
Когда ты всё это упаковываешь в один продукт, то снаружи всё выглядит очень просто, а внутри это очень сложный механизм, в который встраивается искусственный интеллект, который управляет всем этим и профилирует клиента, подбирая под него нужное покрытие.
Запуск продуктов-конструкторов вызвал серьезную трансформацию андррайтинговых моделей, поскольку клиент платит деньги за такой продукт один раз, а внутри этого продукта очень много чего «под капотом» спрятано. Спрятано потому, что страховая компания внутри себя каждый вид страхования учитывает отдельно и считает отдельно имущественные риски, риски перерыва в деятельности и т. д.
Когда ты всё это упаковываешь в один продукт, то снаружи всё выглядит очень просто, а внутри это очень сложный механизм, в который встраивается искусственный интеллект, который управляет всем этим и профилирует клиента, подбирая под него нужное покрытие.
В общем «цифра» — это лишь кажущаяся внешняя простота, в которой снаружи не видно насколько все сложно «под капотом».
И вот такой продукт мы в Сбере сделали, и он пользуется спросом у клиентов.
Вы работаете с клиентами малого и среднего бизнеса с 2021 года. Это достаточно сложный сегмент. Есть ли со стороны этих клиентов спрос на страхование и насколько он устойчив?
Этот сегмент разный и мы это видим. Мы начинали с малого бизнеса и цифровизации простых традиционных коробочных страховых продуктов, которые и раньше этому сегменту клиентов продавались и лишь потом постепенно перешли к созданию цифровых страховых продуктов-конструкторов.
Например, мы первыми вывели на рынок цифровой продукт добровольно медицинского страхования (ДМС) для малого бизнеса, который был больше характерен для среднего, крупного и крупнейшего бизнеса, где есть объёмы и сразу страхуются большие коллективы. А малый бизнес — это, как правило, до десяти сотрудников, но у нас была гипотеза, что малый бизнес уже созрел для такого страхования, и у него есть на это средства и собственник готов покупать качественные медицинские услуги для себя и персонала.
По своим поведенческим паттернам собственник малого бизнеса мало отличается от, допустим, менеджмента международных компаний для которых продукт ДМС является элементом системы вознаграждения. Кроме того, мы предположили, что и частные лечебные учреждения также готовы работать с сотрудниками малого бизнеса и предоставлять им качественные услуги. Это тот самый случай, когда был клиент и он был готов купить продукт ДМС и был рынок готовый оказать ему эту услугу, но не было самого продукта. И мы сделали такой продукт ДМС, и он до сих пор успешно продаётся.
Например, мы первыми вывели на рынок цифровой продукт добровольно медицинского страхования (ДМС) для малого бизнеса, который был больше характерен для среднего, крупного и крупнейшего бизнеса, где есть объёмы и сразу страхуются большие коллективы. А малый бизнес — это, как правило, до десяти сотрудников, но у нас была гипотеза, что малый бизнес уже созрел для такого страхования, и у него есть на это средства и собственник готов покупать качественные медицинские услуги для себя и персонала.
По своим поведенческим паттернам собственник малого бизнеса мало отличается от, допустим, менеджмента международных компаний для которых продукт ДМС является элементом системы вознаграждения. Кроме того, мы предположили, что и частные лечебные учреждения также готовы работать с сотрудниками малого бизнеса и предоставлять им качественные услуги. Это тот самый случай, когда был клиент и он был готов купить продукт ДМС и был рынок готовый оказать ему эту услугу, но не было самого продукта. И мы сделали такой продукт ДМС, и он до сих пор успешно продаётся.
Сбер подбирает продукты для своих корпоративных клиентов с помощью модели искусственного интеллекта. Если это так, то почему и как вы это делаете?
Использование простых моделей машинного обучения это уже пройденный этап и сейчас можно говорить об использовании AI-агентов и мультиагентных систем искусственного интеллекта для профилирования и подбора наиболее подходящего клиенту цифрового страхового продукта.
Мы работаем над этим и ведём разработку такого рода продуктов. Это вопрос технологического и продуктового лидерства. Это продукты будущего, но у нас они уже почти готовы и в ближайшее время мы готовимся их запустить.
Если говорить о рынке цифровых продуктов страхования и его технологиях в целом, то они прошли несколько этапов. Сначала цифровых продуктов просто не было. Потом они появились и возникли цифровые сервисы для их сравнения, когда один продукт можно было сравнивать с другими, и речь шла о продуктах для физических лиц, а дальше на рынке появились AI-агенты и техническая возможность делать с ними более продвинутые сервисы.
Мы работаем над этим и ведём разработку такого рода продуктов. Это вопрос технологического и продуктового лидерства. Это продукты будущего, но у нас они уже почти готовы и в ближайшее время мы готовимся их запустить.
Если говорить о рынке цифровых продуктов страхования и его технологиях в целом, то они прошли несколько этапов. Сначала цифровых продуктов просто не было. Потом они появились и возникли цифровые сервисы для их сравнения, когда один продукт можно было сравнивать с другими, и речь шла о продуктах для физических лиц, а дальше на рынке появились AI-агенты и техническая возможность делать с ними более продвинутые сервисы.
Самое интересное будет на следующем этапе, когда AI-агенты начнут разговаривать друг с другом в поисках оптимальных клиентских решений. Думаю, это будет совершенно другой мир и нам очень хочется в этом мире иметь свое место.
В секторе цифрового корпоративного страхования вы идёте в сторону прямого диалога AI-агентов между собой, а функционально в чём будет смысл нового продукта или это пока тайна?
Если говорить о корпоративном страховании вообще, то мы много занимались клиентскими исследованиями и вся моя команда прослушала более 40 часов диалогов с клиентами.
Многие клиенты были убеждены, что страхование — это скучно и непонятно. Так вот «цифра» делает страхование понятным, простым и доступным для клиентов.
У нас есть условная линейка, которую мы называем «застраховать всё» и «застраховать всех» — это как бы две кнопки, к которым мы хотим привести весь процесс страхования вообще.
«Застраховать всех» — это про социальный пакет, где AI-агент или мультиагентная система должна подбирать под клиента необходимое покрытие, основанное на анализе большого числа параметров.
Например, AI-агент должен проанализировать данные по профессиональным заболеваниям, характерным для данного бизнеса или конкретного района, проанализировать важные для HR-сообщества показатели, такие как текучесть кадров, данные по заработной плате и уровню вовлеченности сотрудников и на его основании сделать клиенту предложение о страховании.
Если говорить про «застраховать всё», то в моём представлении предприниматель живёт в парадигме зарабатывания денег и роста бизнеса — роста рентабельности или роста доли на рынке, который в какой-то момент, может быть даже в ущерб получению текущей прибыли. По сути, «застраховать всё» должно помогать ему продолжать зарабатывать даже в сложных ситуациях, когда реализуются риски, связанные с его деятельностью.
Такие продукты у нас уже находятся в стадии испытания, мы понимаем, что делаем и искренне верим, что они способны изменить рынок корпоративного страхования в целом — рынок, который последние лет пять находится в стагнации и растёт темпами ниже инфляции, за исключением автомобильного страхования, где рост связан с ростом цен на автомобили и их обслуживание. В моём представлении это происходит потому, что рынок корпоративного страхования — это до сих пор рынок крупнейших корпоративных клиентов, которые сами решают сколько и за какое страхование они заплатят. А кто эти деньги получит решается в рамках закупочных процедур. В моём понимании эта парадигма не является оптимальной для развития рынка, поскольку количество таких клиентов и их бюджеты конечны, а малый и средний бизнес бесконечны! Это тот самый «голубой океан», где страхования сейчас почти нет!
Пока же предприниматель не понимает зачем ему нужно страхование и как он его может купить, и мультиагентные системы помогут ему на эти вопросы ответить.
«Застраховать всех» — это про социальный пакет, где AI-агент или мультиагентная система должна подбирать под клиента необходимое покрытие, основанное на анализе большого числа параметров.
Например, AI-агент должен проанализировать данные по профессиональным заболеваниям, характерным для данного бизнеса или конкретного района, проанализировать важные для HR-сообщества показатели, такие как текучесть кадров, данные по заработной плате и уровню вовлеченности сотрудников и на его основании сделать клиенту предложение о страховании.
Если говорить про «застраховать всё», то в моём представлении предприниматель живёт в парадигме зарабатывания денег и роста бизнеса — роста рентабельности или роста доли на рынке, который в какой-то момент, может быть даже в ущерб получению текущей прибыли. По сути, «застраховать всё» должно помогать ему продолжать зарабатывать даже в сложных ситуациях, когда реализуются риски, связанные с его деятельностью.
Такие продукты у нас уже находятся в стадии испытания, мы понимаем, что делаем и искренне верим, что они способны изменить рынок корпоративного страхования в целом — рынок, который последние лет пять находится в стагнации и растёт темпами ниже инфляции, за исключением автомобильного страхования, где рост связан с ростом цен на автомобили и их обслуживание. В моём представлении это происходит потому, что рынок корпоративного страхования — это до сих пор рынок крупнейших корпоративных клиентов, которые сами решают сколько и за какое страхование они заплатят. А кто эти деньги получит решается в рамках закупочных процедур. В моём понимании эта парадигма не является оптимальной для развития рынка, поскольку количество таких клиентов и их бюджеты конечны, а малый и средний бизнес бесконечны! Это тот самый «голубой океан», где страхования сейчас почти нет!
Пока же предприниматель не понимает зачем ему нужно страхование и как он его может купить, и мультиагентные системы помогут ему на эти вопросы ответить.
Читайте также
Есть новый тренд продаж страховых услуг через маркетплейсы. Вы как-то используете этот новый канал, чтобы предлагать корпоративным клиентам свои цифровые продукты?
Сбер, кстати, создал и запустил самый первый продукт для продавцов маркетплейсов. Маркетплейсы ведь тоже разные и по масштабам бизнеса, и по своей специализации и их довольно много, но надо заметить, что у всех «селлеров» одни и те же проблемы: на них не существует стандартов упаковки, а часть покупателей злоупотребляет возможностями возврата, что приводит к дополнительной нагрузке и убыткам для продавцов.
Например, вы покупаете себе рубашку, но она вам по размеру не подходит, и вы покупаете такую же рубашку, но другого подходящего вам размера на маркетплейсе, а свою отправляете продавцу маркетплейса обратно. Есть похожие истории с бытовой техникой и другими товарами и это весьма распространённая история. Ситуация тут не является типичной и страхование только от повреждения или гибели товара в канонах страхования грузов селлерам малоинтересно.
Поэтому мы запустили продукт, который кроме обычного повреждения или утраты товара покрывает указанные выше риски селлеров. У нас есть интернет-банк СберБизнес и есть отраслевое приложение для селлеров, где клиент может купить такой продукт и риски селлера будут застрахованы на всех маркетплейсах, где он работает.
Например, вы покупаете себе рубашку, но она вам по размеру не подходит, и вы покупаете такую же рубашку, но другого подходящего вам размера на маркетплейсе, а свою отправляете продавцу маркетплейса обратно. Есть похожие истории с бытовой техникой и другими товарами и это весьма распространённая история. Ситуация тут не является типичной и страхование только от повреждения или гибели товара в канонах страхования грузов селлерам малоинтересно.
Поэтому мы запустили продукт, который кроме обычного повреждения или утраты товара покрывает указанные выше риски селлеров. У нас есть интернет-банк СберБизнес и есть отраслевое приложение для селлеров, где клиент может купить такой продукт и риски селлера будут застрахованы на всех маркетплейсах, где он работает.
Сбер в 2020 году оцифровал документооборот с клиентами по корпоративному страхованию. Привело ли это к сокращению издержек или экономии труда сотрудников? Насколько цифровой процесс стал более эффективным в этом блоке?
Сказал бы что цифровой процесс в интернет-банке СберБизнес стал для клиентов удобнее, а делать страхование для наших корпоративных клиентов удобным — это также важно, как и сокращать издержки.
Если процесс корпоративного страхования удобен, то он становится более понятным и бизнес будет больше страховаться, что само по себе приведёт к снижению издержек страховых компаний — это именно так и работает. Цифровой документооборот в СберБизнесе направлен на то, чтобы страховая компания и её клиент могли легче обмениваться между собой документами, и это проще чем любые другие решения и часть цифрового процесса.
Если процесс корпоративного страхования удобен, то он становится более понятным и бизнес будет больше страховаться, что само по себе приведёт к снижению издержек страховых компаний — это именно так и работает. Цифровой документооборот в СберБизнесе направлен на то, чтобы страховая компания и её клиент могли легче обмениваться между собой документами, и это проще чем любые другие решения и часть цифрового процесса.
Это про урегулирование убытка онлайн без присутствия людей?
Это сейчас про отправку документов в страховую компанию. По сути, это почтамт, но то, о чём вы говорите — про упрощение порядка урегулирования убытков, мы над этим работаем.
Упрощение порядка урегулирования требует изменения его стандартов и разделения убытков на крупные, средние и мелкие. Оно требует определения перечня документов, которые необходимы для урегулирования в каждой категории, и который не фиксируется для крупных убытков, где существует большая вариативность.
Дальше меняются сроки и отношение к продукту, меняется его убыточность, влияющая на эффективность страховой компании, но без почтамта без канала доставки этих документов всё необходимое для упрощения урегулирования убытков работать не будет.
Упрощение порядка урегулирования требует изменения его стандартов и разделения убытков на крупные, средние и мелкие. Оно требует определения перечня документов, которые необходимы для урегулирования в каждой категории, и который не фиксируется для крупных убытков, где существует большая вариативность.
Дальше меняются сроки и отношение к продукту, меняется его убыточность, влияющая на эффективность страховой компании, но без почтамта без канала доставки этих документов всё необходимое для упрощения урегулирования убытков работать не будет.
Самое сложное в развитии бизнеса — это поиск идей. Где вы берёте свои инновационные, судя по количеству наград, идеи? Вы сами их предлагаете или у вас есть для этого какая-то специальная команда?
Идеи сами по себе ниоткуда не появятся, это правда. Для того, чтобы идеи появлялись прежде всего нужна команда, которая должна быть определенным образом сформирована и пройти определённые фазы своего развития.
И конечно же должны использоваться определенные техники мышления. Эти техники бывают разными, и у нас в Корпоративном университете Сбера есть курс про креативное мышление. Мы все этот курс прошли и посмотрели существующие для этого технологии. Мы пробовали Jobs To Be Done, пробовали Foresight, пробовали ТРИЗ.
Для нас наиболее подходящей оказалась технология ТРИЗ.
И конечно же должны использоваться определенные техники мышления. Эти техники бывают разными, и у нас в Корпоративном университете Сбера есть курс про креативное мышление. Мы все этот курс прошли и посмотрели существующие для этого технологии. Мы пробовали Jobs To Be Done, пробовали Foresight, пробовали ТРИЗ.
Для нас наиболее подходящей оказалась технология ТРИЗ.
Это наш, родной советский подход, придуманный Генрихом Альтшулером в 70-е годы, когда ещё существовал инженерный ТРИЗ как технология поиска прорывных идей и технологий, которые меняют рынок.
Альтшулер проанализировал все патенты Советского Союза и пришел к выводу что меньше десяти процентов патентов выданы на изобретение новых технологий, которая что-то реально меняет, а все остальное — это усовершенствование уже существующих технологий.
Прорыв это про что-то новое, поэтому мы ТРИЗ применяем, мы его любим, все прошли по нему обучение и почитали все книжки, которые на эту тему есть. А дальше, если ты что-то по этой технологии один раз внедрил, что дальше у тебя форматируется мышление, когда ты начинаешь думать определенными противоречиями.
Допустим, Альтшулер говорит об идеальной конструкции как ситуации, когда функция выполняется, а механизм ее выполнения отсутствует. Это, допустим, про то как сделать чтобы продажи были, а продавцов не было. Это как раз про ту самую эффективность, про которую мы говорили выше. ТРИЗ очень востребован в мире и сегодня большинство крупных международных корпораций его используют и его внедрением там часто руководят выходцы из бывшего Советского Союза. Например, Samsung используя ТРИЗ сократил своё технологическое отставание от Apple и вошёл в высшую лигу.
Прорыв это про что-то новое, поэтому мы ТРИЗ применяем, мы его любим, все прошли по нему обучение и почитали все книжки, которые на эту тему есть. А дальше, если ты что-то по этой технологии один раз внедрил, что дальше у тебя форматируется мышление, когда ты начинаешь думать определенными противоречиями.
Допустим, Альтшулер говорит об идеальной конструкции как ситуации, когда функция выполняется, а механизм ее выполнения отсутствует. Это, допустим, про то как сделать чтобы продажи были, а продавцов не было. Это как раз про ту самую эффективность, про которую мы говорили выше. ТРИЗ очень востребован в мире и сегодня большинство крупных международных корпораций его используют и его внедрением там часто руководят выходцы из бывшего Советского Союза. Например, Samsung используя ТРИЗ сократил своё технологическое отставание от Apple и вошёл в высшую лигу.
Вы считаете, что всё дело только в использовании методологии ТРИЗ? Или успешному поиску идей способствуют ещё и другие факторы?
Если говорить о ТРИЗ в целом, то, как только ты начинаешь его применять и меняешь свой подход к поиску идей, то эти идеи у тебя начинают появляться.
Судя по вашим успехам это звучит так как будто бы у вас большая команда
Нет, команда у меня небольшая.
Это в основном айтишники или люди из бизнеса?
50 на 50 как в любом Agile — это набор бизнеса и ИТ. Мы как любые команды в банке можем пользоваться и консалтингом, но для этого сначала ты должен доказать зачем он тебе нужен, и это тоже отдельный процесс, также мы привлекаем субподрядчиков / вендоров для поиска и реализации наших идей при разработке наших продуктов.
Не всегда и не всё ты можешь реализовать сам и не всеми компетенциями ты должен обладать. Есть, например, специальные подрядчики, которые занимаются исключительно технологиями геймификации и разработкой соответствующих решений, это очень специфическая компетенция.
Не всегда и не всё ты можешь реализовать сам и не всеми компетенциями ты должен обладать. Есть, например, специальные подрядчики, которые занимаются исключительно технологиями геймификации и разработкой соответствующих решений, это очень специфическая компетенция.
И за решения в этой области вы получили одну из ваших наград?
Да, мы сделали геймифицированное решение для продвижения нашего цифрового продукта-конструктора и получили за это решение награду. Это была совершенно фантастическая история, когда клиент после использования такого цифрового геймифицированного решения переходил к продукту примерно в тридцати процентах случаев. Это фантастически высокая конверсия!
И мы всё ещё говорим про консервативное корпоративное страхование?
Да, мы всё ещё говорим про скучное консервативное корпоративное страхование, и мы действительно сделали геймифицированный симулятор возможных убытков клиента, где, отвечая на простые вопросы он мог понять, сколько денег может потерять в случае неблагоприятного для его бизнеса развития событий.
Спасибо Вам большое, мы желаем вам еще больше наград и успехов в вашем сложном, но интересном деле!
Спасибо Вам за интерес к нашему сегменту рынка.
Данные и аналитика, упоминаемые в интервью, предоставлены спикерами. Мнение редакции может не совпадать с мнением спикеров.
Денис Кузавлев
Старший управляющий директор — директор центра «Корпоративное страхование» Сбербанка
В 1996 году окончил Финансовую Академию при Правительстве Р Ф по специальности «экономист по банковскому и страховому делу», в 1999 году - Московский государственный лингвистический университет по специальности «переводчик в сфере профессиональной коммуникации».
C 1994 по 1998 годы работал в акционерном обществе авиационного и космического страхования «АВИКОС». Последняя занимаемая должность — директор по страхованию грузов АО авиационного и космического страхования.
С 1998 по 2003 годы — менеджер / директор по развитию страхового брокера ООО «Панди Транс».
С 2003 по 2010 годы работал в ОАО СК «РОСНО», где прошел путь от заместтеля директора центра отраслевого страхования до заместителя генерального директора — директора центра управления корпоративными продажами.
После ухода из ОАО СК «РОСНО» занимал должность директора департамента корпоративного бизнеса в ОСАО «Ингосстрах».
В 2011 году был назначен заместителем генерального директора ООО СК «Цюрих» по продажам и региональному развитию.
В июне 2016 года стал заместителем генерального директора ООО СБ «РТ-Страхование».
13 июня 2017 года возглавил ООО «Страховой брокер Сбербанка». В августе 2019 года перешёл на работу в ПАО Сбербанк в должности старшего управляющего директора — директора центра «Корпоративное страхование».
C 1994 по 1998 годы работал в акционерном обществе авиационного и космического страхования «АВИКОС». Последняя занимаемая должность — директор по страхованию грузов АО авиационного и космического страхования.
С 1998 по 2003 годы — менеджер / директор по развитию страхового брокера ООО «Панди Транс».
С 2003 по 2010 годы работал в ОАО СК «РОСНО», где прошел путь от заместтеля директора центра отраслевого страхования до заместителя генерального директора — директора центра управления корпоративными продажами.
После ухода из ОАО СК «РОСНО» занимал должность директора департамента корпоративного бизнеса в ОСАО «Ингосстрах».
В 2011 году был назначен заместителем генерального директора ООО СК «Цюрих» по продажам и региональному развитию.
В июне 2016 года стал заместителем генерального директора ООО СБ «РТ-Страхование».
13 июня 2017 года возглавил ООО «Страховой брокер Сбербанка». В августе 2019 года перешёл на работу в ПАО Сбербанк в должности старшего управляющего директора — директора центра «Корпоративное страхование».