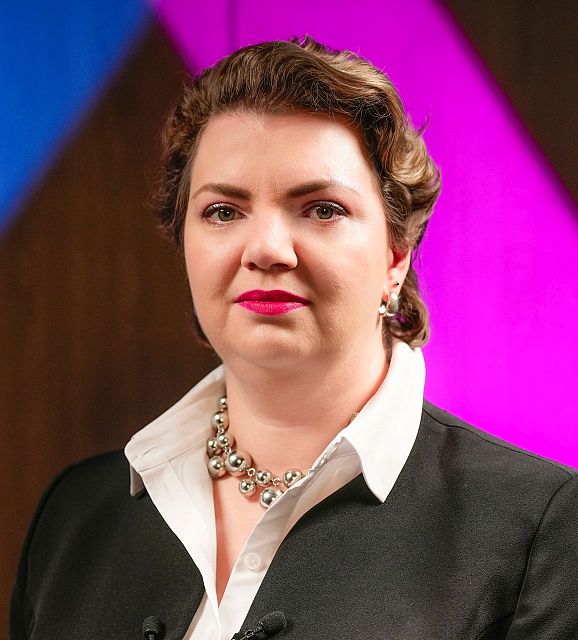
Отношения России и Китая переживают лучший период в истории. Свыше 9 тыс. налогоплательщиков с китайским участием и постоянных представительств китайских компаний зарегистрировано в России. Это на 37% больше, чем было в 2022 году. Одна из главных забот инвесторов — налоги. Алиса Мелконян, партнер Kept и руководитель направления по работе с китайскими компаниями, обсудила актуальные вопросы с Александрой Кадет, начальником Управления международного налогообложения ФНС России.

В чем ключевые отличия налоговых систем России и Китая? И что, наоборот, сближает наши модели налогообложения?
Можно написать не одну докторскую диссертацию о различиях российской и китайской налоговых систем. Россия намного ближе с Китаем в базовых принципах, чем, например, со Швейцарией, где от кантона к кантону разнятся ставки налогов. В Китае, как и в России, есть специальные экономические зоны и отраслевые налоговые льготы. Но технические особенности, обязанности по отчетности очень сильно различаются.
Если говорить о трансграничных сделках, то концернам в Китае и их «дочкам» в России необходимо устанавливать цены таким образом, чтобы соблюдать и российские, и китайские требования по ТЦО. Что вы рекомендуете в этом вопросе?
Рекомендация простая — цена должна быть рыночной. Как и в России, подход в Китае базируется на «принципе вытянутой руки». Но не все так просто с точки зрения отчетности и администрирования. Законодательство о ТЦО заслуженно признается одним из самых сложных в любой стране. Оно находится на стыке юриспруденции и экономического анализа. Возникающие вопросы необходимо решать в плотном взаимодействии с налоговым органом.
В России за ТЦО отвечает только центральный аппарат Федеральной налоговой службы. Каждая проверка достаточно сложна, и их проводит высококвалифицированная команда. Думаю, нам удалось немножко упростить жизнь налогоплательщикам.
В России за ТЦО отвечает только центральный аппарат Федеральной налоговой службы. Каждая проверка достаточно сложна, и их проводит высококвалифицированная команда. Думаю, нам удалось немножко упростить жизнь налогоплательщикам.
Мы компактно уложили все требования в одно уведомление о контролируемых сделках, в то время как в Китае требуется достаточно большой пакет документов, и требования разнятся в зависимости от отрасли и вида сделки.
Мы тоже видим на практике, что применяемые в Китае методы и подходы к сравнительным исследованиям отличаются от российских в технических нюансах, но концептуально при тщательном подходе можно состыковать две документации — от головного офиса в Китае и дочерней компании в России.
Ваше Управление открыто к общению с налогоплательщиками. Возникали ли вопросы по налогообложению внутригрупповых услуг по соглашению об избежании двойного налогообложения (СИДН) с Китаем?
Ваше Управление открыто к общению с налогоплательщиками. Возникали ли вопросы по налогообложению внутригрупповых услуг по соглашению об избежании двойного налогообложения (СИДН) с Китаем?
Вопросы трансграничных услуг имеют большое значение, было много проверок. Общий подход по ключу аллокации, к сожалению, в российских реалиях статьи 252 НК РФ не работает. Необходима прямая привязка расходов российской организации к деятельности на российском рынке.
В НК появился отдельный подпункт (подпункт 9.4 пункта 1 статьи 309 НК РФ), и внутригрупповые услуги теперь облагаются налогом у источника выплаты. При необходимости это нивелируется СИДН. Это достаточно прогрессивный взгляд, тем более, что теперь он отзеркалился в текущей дискуссии ООН о налогообложении внутригрупповых услуг, которая идет в рамках второго протокола (рабочее название — о налогообложении доходов, полученных в трансграничных сделках по оказанию услуг, в условиях возрастающей цифровизации и глобализации экономики) к Рамочной конвенции ООН о международном налоговом сотрудничестве.
В НК появился отдельный подпункт (подпункт 9.4 пункта 1 статьи 309 НК РФ), и внутригрупповые услуги теперь облагаются налогом у источника выплаты. При необходимости это нивелируется СИДН. Это достаточно прогрессивный взгляд, тем более, что теперь он отзеркалился в текущей дискуссии ООН о налогообложении внутригрупповых услуг, которая идет в рамках второго протокола (рабочее название — о налогообложении доходов, полученных в трансграничных сделках по оказанию услуг, в условиях возрастающей цифровизации и глобализации экономики) к Рамочной конвенции ООН о международном налоговом сотрудничестве.
У Китая, как и у России, достаточно широкий спектр соглашений. И для большинства китайских предпринимателей не является уникальным требованием предоставить сведения для того, чтобы определить, правильно ли применена ставка по соглашению.
В крайних ситуациях всегда можно обратиться к помощи наших коллег из Налоговой службы Китая. Но, честно говоря, прибегать к этому механизму сложно. Это существенно затягивает проверку или предпроверочный анализ. Поэтому мы оставляем этот инструмент для ситуаций, когда налогоплательщик по какой-то причине сам не в состоянии добиться от своего контрагента необходимой информации.
В крайних ситуациях всегда можно обратиться к помощи наших коллег из Налоговой службы Китая. Но, честно говоря, прибегать к этому механизму сложно. Это существенно затягивает проверку или предпроверочный анализ. Поэтому мы оставляем этот инструмент для ситуаций, когда налогоплательщик по какой-то причине сам не в состоянии добиться от своего контрагента необходимой информации.
Как вы оцениваете качество обмена налоговой информацией с коллегами в Китае?
Обмен с Китаем всегда работал очень хорошо. За последнее время в Китае и на полях БРИКС состоялись рабочие встречи, которые вывели взаимодействие на новый уровень. Однажды объяснив принципы, по которым мы собираем доказательственную базу, мы снимаем много встречных вопросов, и скорость взаимодействия серьезно возрастает.
Читайте также
Сближение подходов налоговых органов — очень важная работа. Мы видим на практике, что китайские компании, в отличие от российских, менее осведомлены о принципах работы своих налоговых органов.
В нашей практике были ситуации, когда китайские компании, получая от своей налоговой службы вопросы, которые продиктованы запросом ФНС, приостанавливали операции с российским контрагентом со словами: «Разберитесь, что у вас происходит, я не хочу получать запросы из налоговой». К сожалению, в данной ситуации налогоплательщик в Китае неправильно расценил нейтральный запрос с просьбой прояснить какие-то детали, которые не смог пояснить его российский контрагент. Коллегам в Китае предстоит еще немного поработать над тем, чтобы получение международных запросов не вызывало отрицательной реакции у бизнеса.
Вы всегда активно работали с бизнесом и деловыми ассоциациями в рамках Консультативного совета ФНС по вопросам налогообложения иностранных инвесторов. Как на практике осуществляется этот процесс?
Консультативный совет создан для оперативного реагирования на проблематику бизнеса. Мы принимаем вопросы от всех организаций, которые представляют интересы инвесторов из разных стран. Зачастую они похожи, поэтому мы рассматриваем их в агрегированном виде.
Мы призываем деловые ассоциации пользоваться этой возможностью и формировать пул отраслевых вопросов для обсуждения на отдельных рабочих мероприятиях.
Мы призываем деловые ассоциации пользоваться этой возможностью и формировать пул отраслевых вопросов для обсуждения на отдельных рабочих мероприятиях.
Иногда достаточно что-то подправить в электронном сервисе, чтобы упростить жизнь налогоплательщикам. И, как вы знаете, ФНС на это очень ориентирована.
Мы много работаем с компаниями автомобильного сектора Китая — теми, кто уже вышел на российский рынок или пока интересуется. Это и дистрибьюторы, и производители, которые планируют локализацию. Возникает много практических вопросов по НДС, международным расчетам, стимулирующим программам для дилеров: скидкам, бонусам и т. п.
Вместе с Китайским советом по содействию международной торговле (CCPIT) мы отсекаем действительно спорные вопросы от тех, которые возникают из-за непонимания российского законодательства.
Вместе с Китайским советом по содействию международной торговле (CCPIT) мы отсекаем действительно спорные вопросы от тех, которые возникают из-за непонимания российского законодательства.
Абсолютно правильный подход. Сообщество консультантов играет серьезную роль, помогая выявить реальную проблематику, с которой сталкиваются налогоплательщики.
Китайские компании заинтересованы в развитии российского рынка и работе с российскими партнерами. Что вы могли бы им порекомендовать?
Любой компании необходимо очень внимательно относиться к исполнению своих обязательств. Я часто вижу, что определенные проблемы, которых можно было бы избежать, продиктованы двумя-тремя особенностями коммерческого поведения. Первая — это аппетит к риску.
Я не разделяю налогоплательщиков на страны и континенты — аппетит к риску присущ абсолютно всем. Важно не забывать, что интеграция налоговых систем практически лишает нарушителя возможности быть ненайденным.
Второй критически важный аспект — это роль налоговых департаментов компаний во всех смыслах: и внутрикорпоративных, и внешних (если налоговая функция отдана на аутсорс). Если их роль в компании сводится к написанию внутренних отчетов в духе «Мы провели сделку с риском», которые никто из руководства не читает, то риск доначисления налогов с высокой степенью вероятности материализуется.
Одна из главных задач менеджмента — выстроить гармоничное взаимодействие бизнес-процессов и контрольных процессов в налоговой части.
Одна из главных задач менеджмента — выстроить гармоничное взаимодействие бизнес-процессов и контрольных процессов в налоговой части.
Мы часто слышим упрек: «Если мы все сделаем, как вы хотите, у нас бизнес развалится». Этот упрек лукавый.
Иначе мы бы не видели компании, которые много лет добросовестно работают и ведут отчетность. И приходят к нам сами с предложениями: «Давайте сделаем проект по ТЦО-мониторингу, мы хотим выложить все в витрину, чтобы вы могли посмотреть наши документы сразу, а не порционно по требованию». Такой подход нам видится более эффективным и намного менее рисковым.
И последняя немаловажная абсолютно прикладная рекомендация — у компании должна быть функция для отслеживания изменений законодательства и сроков. Бывает обидно, когда налогоплательщик опоздал и получил совсем не тот результат, как в том случае, если бы отнесся к срокам чуть более внимательно.
И последняя немаловажная абсолютно прикладная рекомендация — у компании должна быть функция для отслеживания изменений законодательства и сроков. Бывает обидно, когда налогоплательщик опоздал и получил совсем не тот результат, как в том случае, если бы отнесся к срокам чуть более внимательно.
Данные и аналитика, упоминаемые в интервью, предоставлены спикерами. Мнение редакции может не совпадать с мнением спикеров.
Александра Кадет
Начальник Управления международного налогообложения ФНС России
Александра окончила Финансовую академию при Правительстве РФ (диплом с отличием) по специальности «Мировая экономика», а также Магистратуру Лейденского Университета (Нидерланды) по специальности «Международное налоговое право». Член Международной налоговой ассоциации (IFA), магистр международного налогового права.